ביטוח מטען עבור מנוף מיובא הוא שאלה שאני עונה עליה מדי שבוע במשרד שלנו בזנגז׳ואו. אם תדלג על זה, מכונה אחת שנופלת בנמל יכולה למחוק את כל הרווח שלך. קנה את הפוליסה הלא נכונה, ודרישת הפיצוי שלך תידחה בכל מקרה. יש דרך חכמה יותר.
היבואן או הקונה צריכים בדרך כלל לקנות ביטוח מטען עבור מנוף מיובא, כי הקונה מחזיק באינטרס שניתן לביטוח ברגע שהסיכון מועבר לפי תנאי אינקו-טרמס כמו EXW, FOB או CFR. תחת CIF, המוכר מארגן כיסוי, אך הקונה חייב עדיין לוודא את היקף וערך הפוליסה.
התשובה תלויה ב תנאי הסחר 1, לא בהרגל. אני אדריך אותך דרך העלות, הכיסוי, מי יכול לארגן את זה, ומה קורה אם תמר赌 ללא זה.
כמה עולה ביטוח מטען עבור מיני פלס קיטור מיובא?
ברבעון האחרון, סוחר מטקסס ביקש מהצוות שלנו להציע מחיר עבור ביטוח על קונטיינר של ארבעה מיני פלס חשמליים. כששמעתי לו את הפרמיה, הוא צחק. הוא ציפה למספר גבוה פי עשרה.
ביטוח מטען ימי עבור מלגזה מיובאת עולה בדרך כלל בין 0.08% ל-0.5% משווי הביטוח, בהתאם לנתיב, סוג הכיסוי, ואם המכונה חדשה או משומשת. שיטה מומלצת היא לבטח 110% משווי CIF כדי לכסות את עלויות ההובלה, המס, ומרווח בטיחות.

טווח הפרמיה נשמע רחב, אז תנו לי לפרט. הקצה הנמוך, סביב 0.08% עד 0.3%, חל על מכונה חדשה בקונטיינרים סגורים בנתיבים מרכזיים כמו סין לחוף המערבי של ארה"ב. הקצה הגבוה, עד 0.5%, חל על ציוד משומש, אחסון שטוח, נתיבי העברה, או כיסוי רחב לכל הסיכונים עם השתתפות עצמית נמוכה.
איך לחשב את שווי הביטוח
אל תבטח רק את מחיר החשבונית. אם המלגזה שלך אובדת, גם תאבד את עלות ההובלה ששילמת ואת המס שעליך לשלם. זו הסיבה שביטוחי לוקחים ומשווקים משתמשים ב־ נוסחת עלות נמל. התקן בתעשייה הוא חשבונית מסחרית + הובלה + מכס + פשרה של 10%, שם נמצא הכלל הנפוץ "110% של ערך CIF".
הנה דוגמה מחושבת מבוססת על משלוח טיפוסי שאנחנו עוסקים בו:
| פריט עלות | סכום (דולר אמריקאי) |
|---|---|
| שווי חשבונית המנוף (2 יחידות) | $28,000 |
| שירותי אונייה (מיכל 40FT) | $3,200 |
| אי ודאות בהערכה של מסי יבוא | $2,800 |
| סכום ביניים (עלות נושאת) | $34,000 |
| 10% רזרבה | $3,400 |
| ערך מומלץ לביטוח | $37,400 |
| פרימיום ב-0.3% | ~$112 |
בעבור בערך עלות של ארוחה יפה, אתה מגן על נכס בשווי $37,000 ברחבי האוקיינוס השקט. מניסיוני בארגון כיסוי עבור מייבאי מלגזות, הפרימיום כמעט אף פעם לא הבעיה האמיתית. הבעיה האמיתית היא לקנות את הניסוח הנכון, מה שמביא אותנו לכיסוי.
מה כולל ביטוח מטען כאשר אני שולח את מיני הפלס החשמלי שלי?
לקח קשה משנותינו הראשונות: מעמיס כפרי משומש של לקוח הגיע עם מסבך מעוקל, והמדיניות התקציבית שלו.exclude את הנזק החלקי לחלוטין. סוג הכיסוי חשוב יותר מהמחיר.
כיסוי לכל הסיכונים הוא הסטנדרט עבור מעמיסים חשמליים חדשים, מגן מפני גניבה, טיפול גס, נזק מים, אסונות טבע, ותרומות רווח כלליות. מעמיסים משומשים מוגבלים לעיתים קרובות לתנאי Free from Particular Average, ודגמים חשמליים עשויים להזדקק לרכיב של פגם מכני לכישלונות פנימיים.

לא כל הפוליסות שוות, ומעמיסים אינם מטען גנרי. מכונה כבדה עם עליון שמרים עם סוללת ליתיום 2 אריזות ואלקטרוניקה רגישות מתמודדות עם סיכונים שאף פעם לא יהיו במתלה של מוצרים לצריכה. הנה איך המדרגים העיקריים של הכיסוי משווים:
| סוג הכיסוי | מה זה מכסה | הטוב ביותר עבור |
|---|---|---|
| כל הסיכונים (סגנון ICC-A) | גניבה, נזק בהנחה, חדירת מים, הזזה, אסונות טבע, ממוצע כללי | מלגזות חשמליות חדשות |
| עם ממוצע (WA) | נזקים חלקיים מעל סף מאירועים מוגדרים | מטען רגיל בשווי בינוני |
| פטור מממוצע פרטיקולרי (FPA) | אובדן מלא, או אובדן חלקי רק אם הספינה שוקעת או נתקעת | מלגזות משומשות (לעיתים האפשרות היחידה המוצעת) |
בהתחשבויות מיוחדות עבור מלגזות חשמליות
שני פערים תופסים את מייבאי המלגזות החשמליות בהפתעה. ראשית, פוליסות סטנדרטיות לעיתים קרובות לא כוללות תקלות מכניות, כלומר כישלונות אלקטרוניים או הידראוליים פנימיים ללא השפעה חיצונית נראית. מלגת חשמל מתקדמת עם סוללת ליתיום ומערכות בקרה על הלוח זקוקה להרחבה זו. שנית, מלגזות שנשלחות על מדפים שטוחים לעיתים קרובות נשמרות על הסיפון, ואתה זקוק להרחבה ספציפית על הסיפון כדי לכסות נזקי מים, קורוזיה ממים מלוחים או נזקי שטיפה.
גם אשרר שהפוליסה מכסה ממוצע כללי. לפי חוק הימי 3, אם המטען מושלך או אם הספינה נפגעת, כל בעל מטען משתף בהפסד, גם אם הייחוד שלך מגיע ללא פגע. ללא ביטוח, תצטרך להפקיד פיקדון מזומן לפני שהנושא ישחרר את המכונה שלך.
יתרון מודרני אחד ששווה להשתמש בו: רבים מהמלגזות החשמליות נושאות טלקומוניקציה וחיישני פגיעה. הנתונים על הסיפון יכולים לשמש כהוכחה כקופסה שחורה בתביעות נזק במהלך ההובלה, ומראים בדיוק מתי ואיפה נגרם הנזק. אנו ממליצים ללקוחות להפעיל לוג לפני שהמלגזה עוזבת את המפעל.
האם יכול המשלח שלי לארגן ביטוח מטען עבור משלוח המיני פלס שלי?
כאשר הצוות שלנו מצטט משלוח טנדר מדלת לדלת ממפעל סיני למחסן בארצות הברית, ביטוח הוא נושא שעליו אנו תמיד מדברים, כי הרבה קונים מניחים שכבר יש להם את זה. בדרך כלל, אין להם.
כן, סוכן תחבורה יכול לסדר ביטוח מטען בשם המייבא, ולעיתים זהו האפשרות הפשוטה ביותר למשלוחי טנדר. עם זאת, המייבאים חייבים לאמת שהפוליסה מכסה אותם כמוטבים, מכסה את ערך המוצר המלא, ומכסה ממחסן למחסן, כי אחריות הסוכן בלבד אינה ביטוח מטען.

יש הבדל קרדינלי כאן שעלול לבלבל אפילו את המייבאים המנוסים. אחריות סוכן התחבורה ואחריות המוביל מגנות על הסוכן ועל המוביל, לא על הטרקטור שלך. לפי חוק הובלת סחורות בים של ארצות הברית, אחריות המוביל מוגבלת לרוב ל-$500 לכל חבילה. ניתן לטעון כי טנדר על גבי משטח נחשב לחבילה אחת. זה אומר שמכונה בשווי $15,000 שנמעכת במהלך פריקת המטען עשויה להחזיר רק $500 דרך המוביל, לא משנה כמה ברור הוא האשם.
מה שסוכן שלך צריך לאמת לפני שהכל יגיע לים
כאשר אנו מארגנים כיסוי ללקוחות השולחים דרכנו, אנו עובדים לפי רשימה קבועה לפני הנפקת מסמך המקורי:
- בפוליסה מוזכר המייבא כמבוטח או שהיא ניתנת להעברה כראוי.
- ערך הביטוח שווה ל-110% של CIF, ולא רק לחשבון.
- הכיסוי הוא ממחסן למחסן, מהמפעל הסיני למתקן היעד, ולא מנמל לנמל.
- הנוסח הוא כיסוי לכל סיכון, עם תוספת של הפרעה מכנית לדגמים חשמליים.
- טעינה מצולמת ומתועדת, כולל חיבור ואבטחה בתוך הקונטיינר.
- פרטי הסוללה מוצהרים, שכן מטען סוללת ליתיום יכול להשפיע על קבלת המטען ועל התנאים.
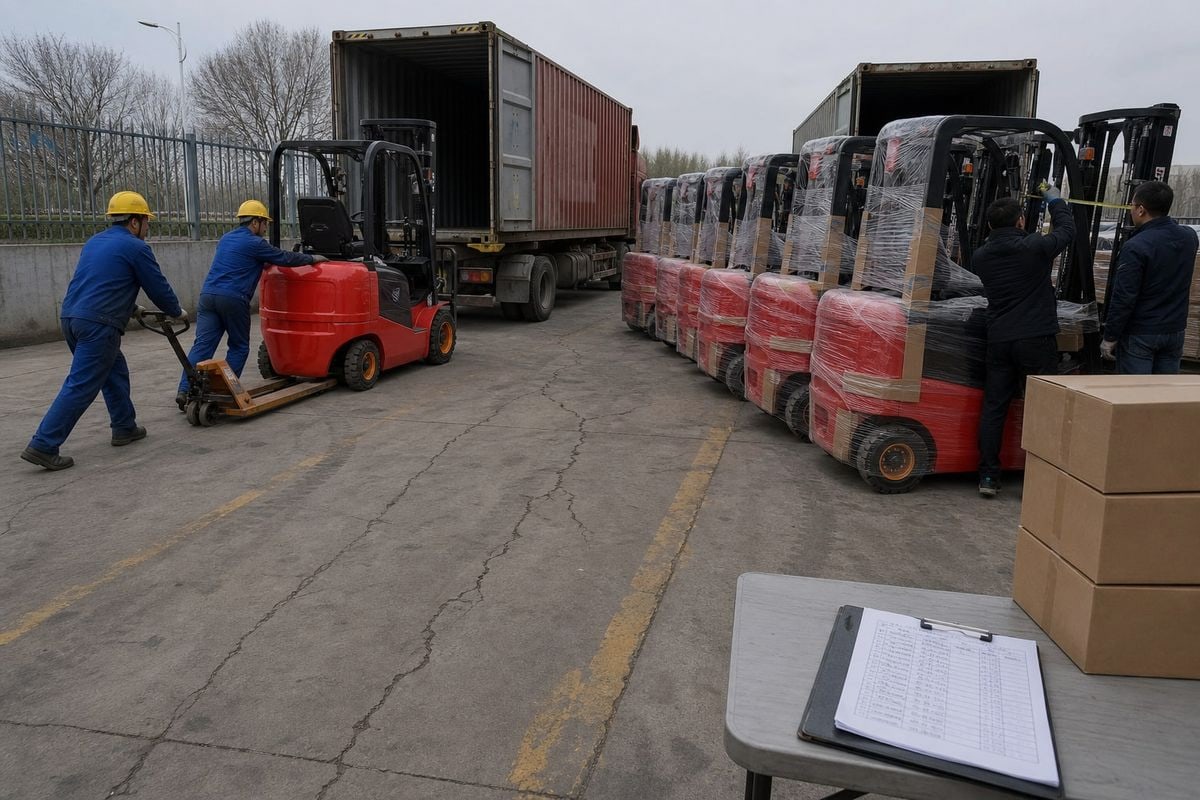
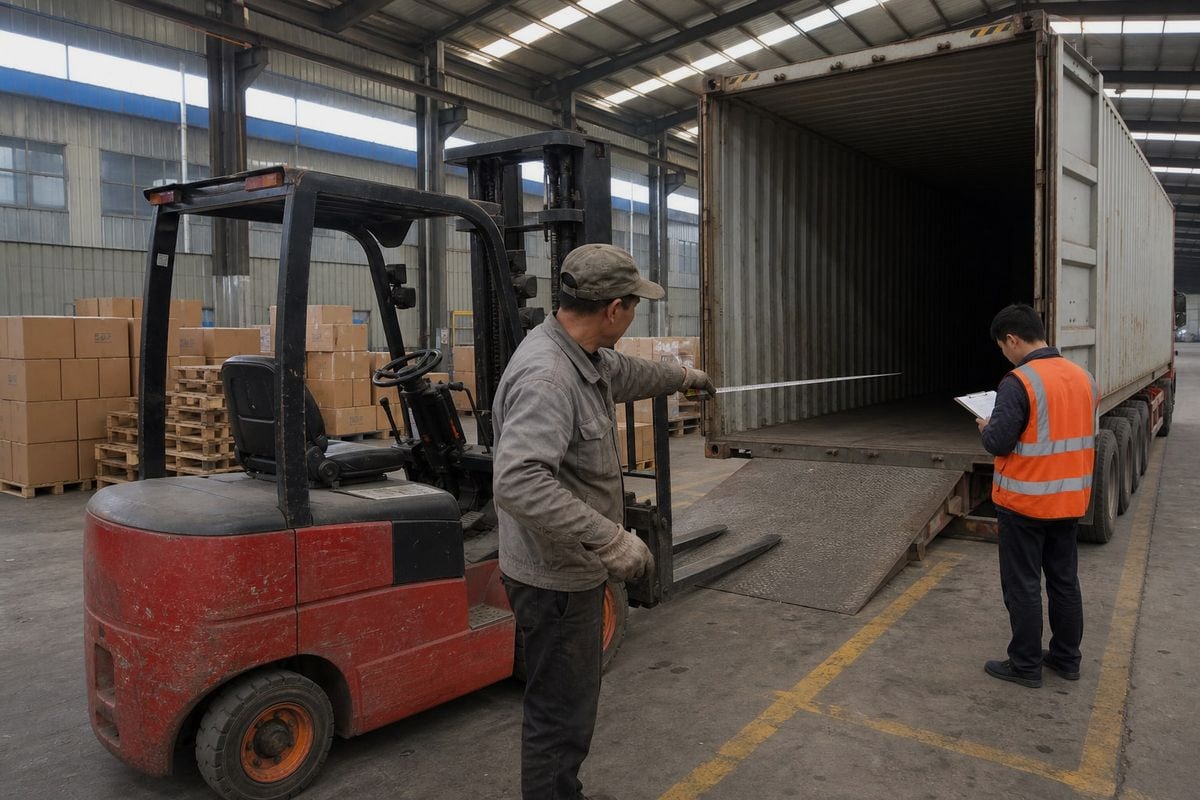
הנקודה האחרונה חשובה להובלת ציוד כבד באופן כללי. חברות ביטוח יכולות לדחות תביעות נזק במהלך המעבר אם האבטחה לא הייתה מספקת, כך שדוקומנטציית הטעינה מגנה על התביעה שלך כמו שהפוליסה עושה. מכיוון שאנו מתאמים את טעינת הקונטיינרים ישירות עם מפעלי מלגזות בסין, אנו תופסים את הראיות הללו כשלב שגרתי. עבור רוכשים המייבאים שוב ושוב, אנו גם ממליצים לדון בפוליסה פתוחה או צפה עם הסוכן ביטוח שלהם, אשר מכסה את כל המשלוחים אוטומטית במקום לקנות כיסוי חד פעמי בכל פעם.
מה קורה אם אני מדלג על ביטוח מטען בייבוא המיני פלס שלי?
קונה פעם אמר לי שהוא שלח שישה קונטיינרים ללא ביטוח ללא שריטה, אז למה להתחיל לשלם עכשיו? שישה חודשים לאחר מכן, הכרזה על ממוצע כללי ענתה על השאלה הזאת בשבילו.
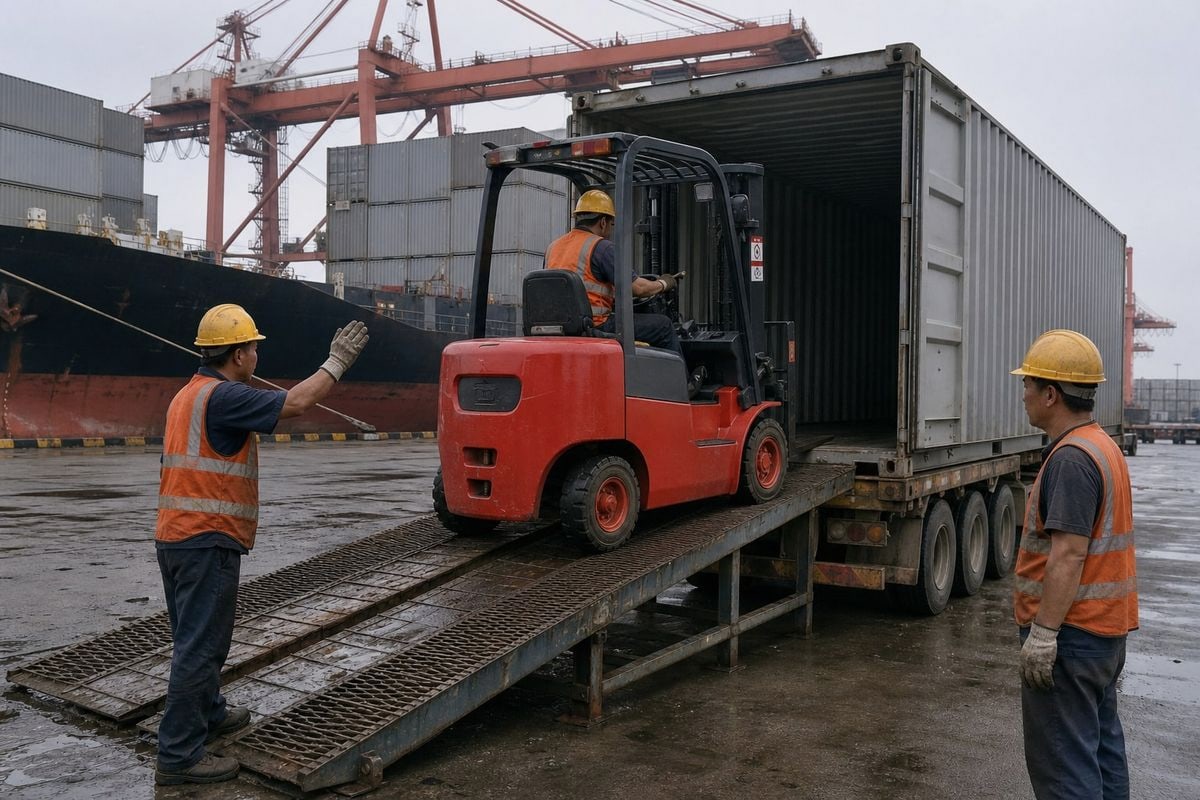
דלג על ביטוח מטען משאיר את המייבא נושא את כל הסיכון לאובדן, כאשר שיקום מהמוביל מוגבל בסביבות $500 לכל חבילה לפי COGSA. מדובר בזרוע מקולקלת, יחידה גנובה, או הכרזה על ממוצע כללי שעלולה לעלות יותר מעשרות שנים של פרמיות. ביטוח אינו חובה מבחינה חוקית, אך הפשרה редко נוטה להעדיף לדלג עליו.

אם להודות על האמת לגבי טיעון הנגד קודם כל. אין כלל משפטי אוניברסלי המחייב ביטוח מטען, וכמה רוכשים של מטען בעל ערך נמוך, שגרתי, מבטחים את עצמם באופן סביר. אבל מלגזה היא נכס תעשייתי בעל ערך גבוה המועלה, נופל, נשקל, נשקל מחדש, ומסיע כמה פעמים בין רצפת המפעל לדלת שלך. פרופיל הסיכון שונה.
הנה המתמטיקה הממשית על ההימור:
| תסריט | תוצאה ללא ביטוח | תוצאה עם ביטוח |
|---|---|---|
| מלגזה נפלה במהלך פריקת הנמל | שחזור ~$500 לפי תקרת COGSA; ספוג את השאר | ערך ביטוח מלא שולם |
| קורוזיה במי מלח על יחידת רפפת שטוחה | נזק מוחלט סופג על ידי המייבא | מכוסה בהנחת כיסוי על סיפון |
| אמצעי ממוצע כללי הוכרז במהלך הנסיעה | ערבות כספית נדרשת לפני שחרור המטען | המבטח מפרסם את הערבות |
| גניבה מתחנת היעד | הפסד סופג; מחלוקת עם התחנה | מכוסה תחת תנאי סיכון כללי |
מלכודת אינקוטרמס
ה scenario המסוכן ביותר הוא זה שבו אתה חושב שמישהו אחר מכוסה. תחת CFR, המוכר משלם דמי הובלה אבל ה סיכון לאובדן 4 עובר אליך ברגע שהסחורה על הסיפון בנמל המקורי, ואף אחד לא מבטח את הקטע הימי אלא אם כן אתה עשית זאת. ביום ה השוואת CIF מול FOB, רק CIF מחייב את המוכר לבטח, ובכל זאת החובה הבסיסית היא כיסוי מינימלי, שעשוי להיות קלוש מדי עבור מכונות. Incoterms 2020 מגדיר מי נושא בסיכון בכל שלב, כך שיש להתאים את הפוליסה שלך לתנאים שלך, ולא להנחות שלך. מי שמחזיק באינטרס שניתן לבטח ברגע ההפסד הוא הצד היחיד שיכול לגבות. אם זה אתה, ואם אין לך פוליסה, ההפסד הוא פשוט שלך.
מַסְקָנָה
המייבא בדרך כלל נושא בסיכון, ולכן המייבא צריך להחזיק בפוליסה. בדוק את התנאים שלך, ביטוח 110% של ערך CIF, דרוש תנאי אחסון לכל הסיכונים, ודוקומנטים של הטענה. אם אתה רוצה עזרה בארגון של הובלת מנופים מבוטחת מסין, הצוות שלנו ב-MBMLOG מתמודד עם זה מדלת לדלת.
הערות שולים
1. מקור רשמי של ICC שמגדיר את המונחים המסחריים הסטנדרטיים המשמשים בחוזי מכירה בינלאומיים ובשינוע. ↩︎
2. הנחיות רשמיות של משרד התחבורה של ארצות הברית על תקנות הבטיחות והסיכונים של שינוע סוללות ליתיום. ↩︎
3. הגדרה חוקית סמכותית ותמצוגה כללית של החוקים השולטים בפעילויות ימית ובמחלוקות פרטיות בים. ↩︎
4. מדריך רשמי של הממשלה המסביר כיצד אינкотerms שונים קובעים מתי הסיכון לאובדן מועבר לקונה. ↩︎